Domain ab-wann.de kaufen?
Wir ziehen mit dem Projekt
ab-wann.de um.
Sind Sie am Kauf der Domain
ab-wann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ab-wann.de kaufen?
Wann ist der beste Zeitpunkt, um die jährliche Inventur durchzuführen?
Der beste Zeitpunkt für die jährliche Inventur ist in der Regel nach Abschluss des Geschäftsjahres, um genaue Bestandszahlen zu haben. Es sollte außerhalb der Stoßzeiten liegen, um den normalen Geschäftsbetrieb nicht zu stören. Eine gute Zeit ist oft am Anfang des neuen Jahres, wenn das Geschäft ruhiger ist. **
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **


Ähnliche Suchbegriffe für Inventur
Top-Angebote
Produkte zum Begriff Inventur:
-
Schrott, Raoul: Inventur des SommersInventur des Sommers , Über das Abwesende , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20230320, Produktform: Leinen, Autoren: Schrott, Raoul, Seitenzahl/Blattzahl: 171, Keyword: Absenz; Abwesenheit; Alltag; Anwesenheit; Corona; Erinnerung; Essay; Gedichte; Griechenland; Hesiod; Homer; Hybridität; Inventar; Kaukasus; Krieg; Leben; Lockdown; Musen; Mythologie; Philosophie; Poesie; Poetik; Präsenz; Ritual; Totenreden; Türkei; Ukrainekrieg; Vergil, Fachschema: Deutsche Belletristik / Lyrik~Philosophie / Sprache~Sprachphilosophie~Philosophie, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900)~Einzelne Dichter~Literarische Essays~Philosophie, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Sprachphilosophie, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser, Carl GmbH + Co., Verlag: Hanser, Carl GmbH + Co., Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 207, Breite: 148, Höhe: 19, Gewicht: 336, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inventur, Papier, Ø 35 mm, 500 Stück/RolleQualitätskennzeichnung Inventur Material: Papier selbstklebend Format: 35 mm Ø Grundfarbe: gelb Schriftfarbe: schwarz Text: Inventur Lieferform: 500 Stück/Rolle Alternative Nr.: 99785 Basis-Mengeneinheit: Stück Durchmesser in mm: 35 Gewicht in kg: 0 Grundfarbe: Gelb Material: Papier Mengeneinheit: Rolle Menge pro Einheit: 500 Textfarbe: Schwarz76,08 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Inventur, Folie, wiederablösbar, Ø 35 mm, 500 Stück/RolleQualitätskennzeichnung Inventur Material: Folie selbstklebend, wiederablösbar Format: 35 mm Ø Grundfarbe: gelb Schriftfarbe: schwarz Text: Inventur Lieferform: 500 Stück/Rolle ablösbar: Ja Alternative Nr.: 99786 Basis-Mengeneinheit: Stück Durchmesser in mm: 35 Gewicht in kg: 0 Grundfarbe: Gelb Material: Folie Mengeneinheit: Rolle Menge pro Einheit: 500 Textfarbe: Schwarz76,08 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Wie läuft eine Inventur ab?
Wie läuft eine Inventur ab? Eine Inventur ist eine Bestandsaufnahme aller vorhandenen Waren oder Vermögenswerte eines Unternehmens zu einem bestimmten Zeitpunkt. Dabei werden alle Lagerbestände, Maschinen, Büromaterialien und andere Vermögenswerte erfasst und überprüft. Die Inventur kann entweder manuell durchgeführt werden, indem alle Bestände einzeln gezählt und aufgezeichnet werden, oder mithilfe von technologischen Hilfsmitteln wie Barcode-Scannern oder RFID-Tags. Nach Abschluss der Inventur werden die Ergebnisse mit den vorhandenen Aufzeichnungen verglichen, um mögliche Differenzen festzustellen und zu klären. Eine korrekte und regelmäßige Inventur ist wichtig, um einen genauen Überblick über die Vermögenswerte eines Unternehmens zu behalten und mögliche Verluste durch Diebstahl oder Fehler in der Lagerhaltung zu vermeiden. **
-
In welchem Zeitraum kann die verlegte Inventur durchgeführt werden?
In welchem Zeitraum kann die verlegte Inventur durchgeführt werden? Die verlegte Inventur kann innerhalb von 10 Tagen vor oder nach dem Stichtag durchgeführt werden. Dies ermöglicht es Unternehmen, flexibel auf unvorhergesehene Umstände zu reagieren, die eine Inventur zum ursprünglich geplanten Zeitpunkt verhindern könnten. Es ist jedoch wichtig, dass die Gründe für die Verlegung der Inventur dokumentiert und den zuständigen Behörden gemeldet werden. Außerdem müssen die Ergebnisse der verlegten Inventur mit den regulären Inventurdaten abgeglichen und erklärt werden. **
-
Wann macht man eine Inventur?
Eine Inventur wird in der Regel einmal im Jahr durchgeführt, um den aktuellen Bestand an Waren oder Vermögenswerten eines Unternehmens zu überprüfen. Sie dient dazu, mögliche Abweichungen zwischen den tatsächlichen Beständen und den Buchwerten festzustellen und zu korrigieren. Die Inventur ist besonders wichtig für die Jahresabschlussarbeiten und die Steuererklärung, da sie die Grundlage für die Bewertung des Unternehmensvermögens bildet. Zudem kann eine regelmäßige Inventur dabei helfen, Diebstahl oder Verluste frühzeitig zu erkennen und Maßnahmen zur Verbesserung der Lagerführung zu ergreifen. **

Wann ist eine Inventur vorgeschrieben?
Eine Inventur ist vorgeschrieben, wenn ein Unternehmen am Ende des Geschäftsjahres seine Vermögenswerte und Verbindlichkeiten genau erfassen muss, um die Bilanz korrekt zu erstellen. Dies ist gesetzlich vorgeschrieben, um sicherzustellen, dass die finanzielle Situation des Unternehmens transparent und nachvollziehbar ist. Darüber hinaus kann eine Inventur auch erforderlich sein, wenn das Unternehmen Fusionen, Übernahmen oder Insolvenzen durchführt, um den genauen Wert der Vermögenswerte und Verbindlichkeiten zu ermitteln. In einigen Fällen kann auch das Finanzamt eine Inventur verlangen, um die Steuerpflicht des Unternehmens zu überprüfen. **
Wann wird die Inventur durchgeführt?
Die Inventur wird in der Regel einmal im Jahr durchgeführt, um den genauen Bestand an Waren und Materialien eines Unternehmens zu überprüfen. Sie dient dazu, mögliche Abweichungen zwischen den tatsächlichen Beständen und den im System erfassten Daten zu identifizieren. Die Inventur kann entweder am Ende des Geschäftsjahres oder zu einem anderen festgelegten Zeitpunkt stattfinden. Eine genaue Planung und Vorbereitung der Inventur sind entscheidend, um einen reibungslosen Ablauf zu gewährleisten und Fehler zu vermeiden. Unternehmen können verschiedene Methoden wie die Stichtagsinventur oder die permanente Inventur wählen, um ihren Bestand zu überprüfen. **
Top-Angebote
Produkte zum Begriff Inventur:
-
Freiheit - eine Inventur, Fachbücher von Karl HepferFreiheit ist eines der höchsten Güter der Menschheit. Doch warum zersetzen wir sie durch ein Denken in Sachzwang- und Effizienzkategorien? Warum lassen wir sie durch staatliche Rundumbetreuung untergraben und gehen im digitalen Raum so sorglos mit ihr um? Und wie können wir unsere Autonomie vor einer profitgetriebenen Datenindustrie schützen und vermeiden, zu Komplizen unserer eigenen Überwachung zu werden? Karl Hepfer greift in seiner Inventur auf die grundlegenden Überlegungen der Philosophie zur Freiheit zurück. Dabei stärkt er diejenigen in ihrer Argumentation, die den Sinn des Lebens nicht in dessen besinnungsloser Optimierung sehen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrott, Raoul: Inventur des SommersInventur des Sommers , Über das Abwesende , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20230320, Produktform: Leinen, Autoren: Schrott, Raoul, Seitenzahl/Blattzahl: 171, Keyword: Absenz; Abwesenheit; Alltag; Anwesenheit; Corona; Erinnerung; Essay; Gedichte; Griechenland; Hesiod; Homer; Hybridität; Inventar; Kaukasus; Krieg; Leben; Lockdown; Musen; Mythologie; Philosophie; Poesie; Poetik; Präsenz; Ritual; Totenreden; Türkei; Ukrainekrieg; Vergil, Fachschema: Deutsche Belletristik / Lyrik~Philosophie / Sprache~Sprachphilosophie~Philosophie, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900)~Einzelne Dichter~Literarische Essays~Philosophie, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Sprachphilosophie, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser, Carl GmbH + Co., Verlag: Hanser, Carl GmbH + Co., Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 207, Breite: 148, Höhe: 19, Gewicht: 336, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist der beste Zeitpunkt, um die jährliche Inventur durchzuführen?
Der beste Zeitpunkt für die jährliche Inventur ist in der Regel nach Abschluss des Geschäftsjahres, um genaue Bestandszahlen zu haben. Es sollte außerhalb der Stoßzeiten liegen, um den normalen Geschäftsbetrieb nicht zu stören. Eine gute Zeit ist oft am Anfang des neuen Jahres, wenn das Geschäft ruhiger ist. **
-
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Wie läuft eine Inventur ab?
Wie läuft eine Inventur ab? Eine Inventur ist eine Bestandsaufnahme aller vorhandenen Waren oder Vermögenswerte eines Unternehmens zu einem bestimmten Zeitpunkt. Dabei werden alle Lagerbestände, Maschinen, Büromaterialien und andere Vermögenswerte erfasst und überprüft. Die Inventur kann entweder manuell durchgeführt werden, indem alle Bestände einzeln gezählt und aufgezeichnet werden, oder mithilfe von technologischen Hilfsmitteln wie Barcode-Scannern oder RFID-Tags. Nach Abschluss der Inventur werden die Ergebnisse mit den vorhandenen Aufzeichnungen verglichen, um mögliche Differenzen festzustellen und zu klären. Eine korrekte und regelmäßige Inventur ist wichtig, um einen genauen Überblick über die Vermögenswerte eines Unternehmens zu behalten und mögliche Verluste durch Diebstahl oder Fehler in der Lagerhaltung zu vermeiden. **
Ähnliche Suchbegriffe für Inventur
-
Inventur, Papier, Ø 35 mm, 500 Stück/RolleQualitätskennzeichnung Inventur Material: Papier selbstklebend Format: 35 mm Ø Grundfarbe: gelb Schriftfarbe: schwarz Text: Inventur Lieferform: 500 Stück/Rolle Alternative Nr.: 99785 Basis-Mengeneinheit: Stück Durchmesser in mm: 35 Gewicht in kg: 0 Grundfarbe: Gelb Material: Papier Mengeneinheit: Rolle Menge pro Einheit: 500 Textfarbe: Schwarz76,08 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Inventur, Folie, wiederablösbar, Ø 35 mm, 500 Stück/RolleQualitätskennzeichnung Inventur Material: Folie selbstklebend, wiederablösbar Format: 35 mm Ø Grundfarbe: gelb Schriftfarbe: schwarz Text: Inventur Lieferform: 500 Stück/Rolle ablösbar: Ja Alternative Nr.: 99786 Basis-Mengeneinheit: Stück Durchmesser in mm: 35 Gewicht in kg: 0 Grundfarbe: Gelb Material: Folie Mengeneinheit: Rolle Menge pro Einheit: 500 Textfarbe: Schwarz76,08 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
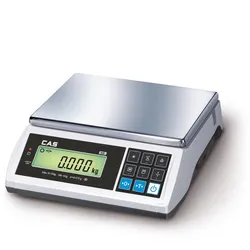
CAS EDM-15, mobile Inventur-Waage, Zählwaage bis 15 kg, geeichtDie CAS EDM-30 ist eine geeichte Tischwaage (30 kg / 5 g) für verlässliche Wiegeergebnisse im Bereich Inventur, Lager, Portionieren/Dosieren. Mit integrierter Grenzwertfunktion. Die Edelstahlplattform ist abnehmbar und dadurch einfach zu reinigen, das LCD-Display ist grün hinterleuchtet mit sehr gut ablesbaren Ziffern (24 mm). In der Grenzwertfunktion können Sie einen oberen und unteren Grenzwert festlegen. Z.B. min.1,5 kg, max. 1,6 kg. Liegt das Gewicht des aufgelegten Wägegutes zwischen den beiden Werten erscheint "OK" im Display. Wird der Wert überschritten erscheint "Hi", bei einem zu geringen Wert erscheint "Low" im Display. Zusätzlich können Sie ein akustisches Signal für "Hi" und "Low" aktivieren. Diese Funktion können Sie ebenso für die Stückzählung anwenden. Besonders hilfreich beim Abwiegen gleicher Portionen oder dem Ermitteln bestimmter Stückzahlen. Alle Funktion werden einfach über die Tasten rechts neben dem Display angewählt und ausgeführt. Zum Einsatz kommt die EDM hauptsächlich beim Zählen von Kleinteilen bzw. bei der Inhaltskontrolle. Auch als einfache Kontrollwaage z.B. beim schnellen Ermitteln von Produktgewichten ist sie äusserst hilfreich. Der optionale Akkubetrieb gewährt zu dem einen standortunabhängigen und mobilen Einsatz. Funktionen: • Stückzählfunktion: Nach der Eingabe eines Referenzwertes (wahlweise kg oder Stk.) für einen Gegenstand, können mehrere Gegenstände des selben Artikels aufgelegt werden. Die Waage zeigt nun das Gewicht oder die Anzahl der aufgelegten Gegenstände an. • Tara-Funktion: Der leere Behälter wird auf die Wägeplatte gestellt. Drücken Sie nun Tara, die Waage zeigt "0,000". Sie können nun den Behälter befüllen und bekommen den Netto-Wert angezeigt. • Grenzwertfunktion: Oberer und unterer Grenzwert programmierbar. Nach dem Auflegen des zu wiegenden Artikels gibt die Waage ein (optische) Signal im Display (Display zeigt "Hi", Wert zu hoch / Display zeigt "Low", Wert zu niedrig / Display zeigt "Ok", Toleranz erreicht). • Summenfunktion: Einzelne Wägungen können aufaddiert und das Ergebnis angezeigt werden. • Prozentwägen: Nach dem Festlegen eines Referenzwertes (100%) zeigt die Waage, nach dem Auflegen eines Wiegemusters, die Abweichungen zum Referenzwert an (z.B. 125 %). • inklusive Netzteil • Akkubetrieb (optional) Technische Daten: • Wiegebereich: 15 / 30 kg (Zweibereichswaage) • Ablesbarkeit [d]: 5 / 10 g • WEEE-Reg.-Nr.: DE 52920555 Eichung: • Überprüfung: Geeicht, Eichung neu • Eichklasse: III (Eichung inklusive) • Eichwert [e]: 5 g / 10 g • Mindestlast [Min]: 100 g / 200 g Maße: • Abmaße gesamt (B x T x H): 330 mm x 346 mm x 107 mm • Abmaße Plattform (B x T): 306 mm x 222 mm • Ziffernhöhe: ca. 24 mm • Bruttogewicht: 4,5 kg Eigenschaften: • Mechanische-Softtouch-Tastatur • Material Wägeplatte: Edelstahl • LCD-Display (grün hinterleuchtet) • Gewichtseinheiten: kg • Wiegesystem: Dehnungsmessstreifen • Akku: optional (6 V, Blei-Vlies-Akku) • Betriebszeit: ca. 170 h (Akku-/Batterielaufzeiten sind Richtwerte und nutzungsabhängig, bei abgeschalteter Hinterleuchtung, 20°C Raumtemperatur, nicht gealtertem Akku bzw. Batterien.) • Spannung: 12 V, 1.25 Ah • Steckertyp: EURO • Netzadapter Art: Netzadapter extern, serienmäßig • Min. Umgebungstemperatur: -10 °C • Max. Umgebungstemperatur: 40 °C Lieferumfang serienmäßig: • Netzteil • Gebrauchsanweisung (deutsch) • Konformitätserklärung Zubehör (separat bestellbar): • Warenschale (B x T x H): 360 x 280 x 55 mm • Blei-Vlies Akku für Modell CAS EDM (BT-6M4.0AC)278,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CAS EDM-3, mobile Inventur-Waage, Zählwaage bis 3 kg, geeichtDie CAS EDM-3 ist eine geeichte Tischwaage (3 kg / 0,5 g) für verlässliche Wiegeergebnisse im Bereich Inventur, Lager, Portionieren/Dosieren. Mit integrierter Grenzwertfunktion. Die Edelstahlplattform ist abnehmbar und dadurch einfach zu reinigen, das LCD-Display ist grün hinterleuchtet mit sehr gut ablesbaren Ziffern (24 mm). In der Grenzwertfunktion können Sie einen oberen und unteren Grenzwert festlegen. Z.B. min.1,5 kg, max. 1,6 kg. Liegt das Gewicht des aufgelegten Wägegutes zwischen den beiden Werten erscheint "OK" im Display. Wird der Wert überschritten erscheint "Hi", bei einem zu geringen Wert erscheint "Low" im Display. Zusätzlich können Sie ein akustisches Signal für "Hi" und "Low" aktivieren. Diese Funktion können Sie ebenso für die Stückzählung anwenden. Besonders hilfreich beim Abwiegen gleicher Portionen oder dem Ermitteln bestimmter Stückzahlen. Alle Funktion werden einfach über die Tasten rechts neben dem Display angewählt und ausgeführt. Zum Einsatz kommt die EDM hauptsächlich beim Zählen von Kleinteilen bzw. bei der Inhaltskontrolle. Auch als einfache Kontrollwaage z.B. beim schnellen Ermitteln von Produktgewichten ist sie äusserst hilfreich. Der optionale Akkubetrieb gewährt zu dem einen standortunabhängigen und mobilen Einsatz. Funktionen: • Stückzählfunktion: Nach der Eingabe eines Referenzwertes (wahlweise kg oder Stk.) für einen Gegenstand, können mehrere Gegenstände des selben Artikels aufgelegt werden. Die Waage zeigt nun das Gewicht oder die Anzahl der aufgelegten Gegenstände an. • Tara-Funktion: Der leere Behälter wird auf die Wägeplatte gestellt. Drücken Sie nun Tara, die Waage zeigt "0,000". Sie können nun den Behälter befüllen und bekommen den Netto-Wert angezeigt. • Grenzwertfunktion: Oberer und unterer Grenzwert programmierbar. Nach dem Auflegen des zu wiegenden Artikels gibt die Waage ein (optische) Signal im Display (Display zeigt "Hi", Wert zu hoch / Display zeigt "Low", Wert zu niedrig / Display zeigt "Ok", Toleranz erreicht). • Summenfunktion: Einzelne Wägungen können aufaddiert und das Ergebnis angezeigt werden. • Prozentwägen: Nach dem Festlegen eines Referenzwertes (100%) zeigt die Waage, nach dem Auflegen eines Wiegemusters, die Abweichungen zum Referenzwert an (z.B. 125 %). • inklusive Netzteil • Akkubetrieb (optional) Technische Daten: • Wiegebereich: 1,5 / 3 kg (Zweibereichswaage) • Ablesbarkeit [d]: 0,5 / 1 g • WEEE-Reg.-Nr.: DE 52920555 Eichung: • Überprüfung: Geeicht, Eichung neu • Eichklasse: III (Eichung inklusive) • Eichwert [e]: 0,5 g / 1 g • Mindestlast [Min]: 10 g / 20 g Maße: • Abmaße gesamt (B x T x H): 330 mm x 346 mm x 107 mm • Abmaße Plattform (B x T): 306 mm x 222 mm • Ziffernhöhe: ca. 24 mm • Bruttogewicht: 4,5 kg Eigenschaften: • Mechanische-Softtouch-Tastatur • Material Wägeplatte: Edelstahl • LCD-Display (grün hinterleuchtet) • Gewichtseinheiten: kg • Wiegesystem: Dehnungsmessstreifen • Akku: optional (6 V, Blei-Vlies-Akku) • Betriebszeit: ca. 170 h (Akku-/Batterielaufzeiten sind Richtwerte und nutzungsabhängig, bei abgeschalteter Hinterleuchtung, 20°C Raumtemperatur, nicht gealtertem Akku bzw. Batterien.) • Spannung: 12 V, 1.25 Ah • Steckertyp: EURO • Netzadapter Art: Netzadapter extern, serienmäßig • Min. Umgebungstemperatur: -10 °C • Max. Umgebungstemperatur: 40 °C Lieferumfang serienmäßig: • Netzteil • Gebrauchsanweisung (deutsch) • Konformitätserklärung Zubehör (separat bestellbar): • Warenschale (B x T x H): 360 x 280 x 55 mm • Blei-Vlies Akku für Modell CAS EDM (BT-6M4.0AC)285,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welchem Zeitraum kann die verlegte Inventur durchgeführt werden?
In welchem Zeitraum kann die verlegte Inventur durchgeführt werden? Die verlegte Inventur kann innerhalb von 10 Tagen vor oder nach dem Stichtag durchgeführt werden. Dies ermöglicht es Unternehmen, flexibel auf unvorhergesehene Umstände zu reagieren, die eine Inventur zum ursprünglich geplanten Zeitpunkt verhindern könnten. Es ist jedoch wichtig, dass die Gründe für die Verlegung der Inventur dokumentiert und den zuständigen Behörden gemeldet werden. Außerdem müssen die Ergebnisse der verlegten Inventur mit den regulären Inventurdaten abgeglichen und erklärt werden. **
-
Wann macht man eine Inventur?
Eine Inventur wird in der Regel einmal im Jahr durchgeführt, um den aktuellen Bestand an Waren oder Vermögenswerten eines Unternehmens zu überprüfen. Sie dient dazu, mögliche Abweichungen zwischen den tatsächlichen Beständen und den Buchwerten festzustellen und zu korrigieren. Die Inventur ist besonders wichtig für die Jahresabschlussarbeiten und die Steuererklärung, da sie die Grundlage für die Bewertung des Unternehmensvermögens bildet. Zudem kann eine regelmäßige Inventur dabei helfen, Diebstahl oder Verluste frühzeitig zu erkennen und Maßnahmen zur Verbesserung der Lagerführung zu ergreifen. **
-
Wann ist eine Inventur vorgeschrieben?
Eine Inventur ist vorgeschrieben, wenn ein Unternehmen am Ende des Geschäftsjahres seine Vermögenswerte und Verbindlichkeiten genau erfassen muss, um die Bilanz korrekt zu erstellen. Dies ist gesetzlich vorgeschrieben, um sicherzustellen, dass die finanzielle Situation des Unternehmens transparent und nachvollziehbar ist. Darüber hinaus kann eine Inventur auch erforderlich sein, wenn das Unternehmen Fusionen, Übernahmen oder Insolvenzen durchführt, um den genauen Wert der Vermögenswerte und Verbindlichkeiten zu ermitteln. In einigen Fällen kann auch das Finanzamt eine Inventur verlangen, um die Steuerpflicht des Unternehmens zu überprüfen. **
-
Wann wird die Inventur durchgeführt?
Die Inventur wird in der Regel einmal im Jahr durchgeführt, um den genauen Bestand an Waren und Materialien eines Unternehmens zu überprüfen. Sie dient dazu, mögliche Abweichungen zwischen den tatsächlichen Beständen und den im System erfassten Daten zu identifizieren. Die Inventur kann entweder am Ende des Geschäftsjahres oder zu einem anderen festgelegten Zeitpunkt stattfinden. Eine genaue Planung und Vorbereitung der Inventur sind entscheidend, um einen reibungslosen Ablauf zu gewährleisten und Fehler zu vermeiden. Unternehmen können verschiedene Methoden wie die Stichtagsinventur oder die permanente Inventur wählen, um ihren Bestand zu überprüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.