Domain ab-wann.de kaufen?
Wir ziehen mit dem Projekt
ab-wann.de um.
Sind Sie am Kauf der Domain
ab-wann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ab-wann.de kaufen?
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
Wann bin ich Kleinunternehmer?
Du bist Kleinunternehmer, wenn dein Jahresumsatz unterhalb der gesetzlich festgelegten Grenze liegt. In Deutschland beträgt diese Grenze aktuell 22.000 Euro pro Jahr. Als Kleinunternehmer bist du von der Umsatzsteuer befreit und musst somit keine Umsatzsteuer auf deinen Rechnungen ausweisen. Es ist wichtig, dass du die Voraussetzungen für die Kleinunternehmerregelung erfüllst und dies auch in deiner Rechnungsstellung korrekt angibst. Wenn dein Umsatz die Grenze überschreitet, musst du die Umsatzsteuer berechnen und abführen. **

Ähnliche Suchbegriffe für Kleinunternehmer
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paungger, Johanna: Vom richtigen ZeitpunktVom richtigen Zeitpunkt , Die Anwendung des Mondkalenders im täglichen Leben - Die Jubiläumsausgabe - aktualisiert und erweitert , Sport-Dichtungen & Ringe > Chiptuning & Motortuning , Erscheinungsjahr: 20160919, Produktform: Leinen, Autoren: Paungger, Johanna~Poppe, Thomas, Seitenzahl/Blattzahl: 275, Fachschema: Astrologie~Mond (spirituell, astrologisch)~Feiertag~Jahreszeit~Medizin / Ratgeber (allgemein)~Umweltverträglichkeit~Versorgung - Selbstversorgung~Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin~Gartenpflanze~Pflanze / Garten~Biogarten~Biologie / Biogarten~Garten / Biogarten~Nachhaltigkeit~Sustainable Development~Botanik / Pflanze~Pflanze, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch~Selbstversorgung und grünes Leben~Traditionelle Medizin und pflanzliche Heilmittel~Ratgeber Garten: Pflanzen und Pflege~Ökologisches Gärtnern, organischer Anbau~Schreibwaren (bedruckt), Interesse Alter: Feier- und Festtage~Jahreszeiten, Warengruppe: HC/Ratgeber/Sonstiges, Fachkategorie: Astrologie, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Irisiana, Verlag: Irisiana, Verlag: Irisiana, Verlag: Irisiana, Länge: 216, Breite: 166, Höhe: 32, Gewicht: 483, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 127476720,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel Formularbuch »Quittungen für Kleinunternehmer SD120« gelb, 14.8x10.5 cmFormularbuch »Quittungen für Kleinunternehmer SD120«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 60 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: fortlaufend numeriert, Breite: 148 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Ja, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,94 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 BlAvery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 Bl. Zur Verwendung speziell durch Kleinunternehmer gemäß §19 des Umsatzsteuergesetzes (UStG) geeignet, da Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen.10,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann wird Kleinunternehmer umsatzsteuerpflichtig?
Kleinunternehmer werden umsatzsteuerpflichtig, wenn ihr jährlicher Umsatz 22.000 Euro übersteigt. In diesem Fall müssen sie Umsatzsteuer auf ihre Leistungen erheben und an das Finanzamt abführen. Es gibt jedoch auch die Möglichkeit, freiwillig auf die Kleinunternehmerregelung zu verzichten und sich für die Regelbesteuerung zu entscheiden. In manchen Fällen kann es auch vorteilhaft sein, freiwillig umsatzsteuerpflichtig zu werden, um sich die Vorsteuerabzugsberechtigung zu sichern. Es ist ratsam, sich vorher gut über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann ist man Umsatzsteuerlicher Kleinunternehmer?
Man ist umsatzsteuerlicher Kleinunternehmer, wenn man im vorangegangenen Kalenderjahr einen Gesamtumsatz von höchstens 22.000 Euro erzielt hat und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften wird. Als Kleinunternehmer ist man von der Umsatzsteuer befreit und muss somit keine Umsatzsteuer auf Rechnungen ausweisen. Es besteht jedoch auch die Möglichkeit, freiwillig auf die Kleinunternehmerregelung zu verzichten und Umsatzsteuer zu berechnen. In diesem Fall gelten die regulären umsatzsteuerlichen Vorschriften. Es ist wichtig, die Umsatzgrenzen regelmäßig zu überprüfen, um sicherzustellen, dass man weiterhin als Kleinunternehmer gilt. **
-
Wann muss Kleinunternehmer Umsatzsteuererklärung abgeben?
Kleinunternehmer müssen grundsätzlich keine Umsatzsteuererklärung abgeben, solange sie die Voraussetzungen für die Kleinunternehmerregelung gemäß § 19 UStG erfüllen. Dazu gehört unter anderem, dass der Umsatz im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Wenn diese Voraussetzungen erfüllt sind, ist der Kleinunternehmer von der Umsatzsteuer befreit und muss keine Umsatzsteuererklärung abgeben. Es ist jedoch wichtig, dass der Kleinunternehmer regelmäßig prüft, ob er weiterhin die Voraussetzungen für die Kleinunternehmerregelung erfüllt, da andernfalls Umsatzsteuer abgeführt werden muss. **
-
Bis wann muss Kleinunternehmer Umsatzsteuererklärung abgeben?
Kleinunternehmer müssen ihre Umsatzsteuererklärung bis spätestens zum 31. Mai des Folgejahres abgeben. Dabei handelt es sich um die Frist für die Abgabe der Umsatzsteuererklärung für das vorangegangene Kalenderjahr. Es ist wichtig, diese Frist einzuhalten, da bei verspäteter Abgabe möglicherweise Sanktionen oder Bußgelder drohen. Kleinunternehmer sollten daher rechtzeitig alle erforderlichen Unterlagen sammeln und ihre Umsatzsteuererklärung fristgerecht einreichen, um Probleme zu vermeiden. **
Bis wann ist man ein Kleinunternehmer?
Man ist als Kleinunternehmer solange eingestuft, wie man die gesetzlich festgelegte Umsatzgrenze nicht überschreitet. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Sobald der Umsatz diese Grenze übersteigt, ist man kein Kleinunternehmer mehr. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, um rechtzeitig auf Änderungen reagieren zu können. Kleinunternehmer können von der Umsatzsteuer befreit sein, was ihnen administrative Vorteile bringen kann. **
Wann kann ich zum Kleinunternehmer wechseln?
Du kannst zum Kleinunternehmer wechseln, wenn du die Voraussetzungen erfüllst, die in § 19 des Umsatzsteuergesetzes festgelegt sind. Dazu gehört unter anderem, dass dein Jahresumsatz im Vorjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Es ist wichtig, dass du diese Grenzen im Blick behältst und rechtzeitig den Wechsel zum Kleinunternehmerstatus beantragst. Beachte jedoch, dass du als Kleinunternehmer keine Umsatzsteuer ausweisen darfst und somit auch keinen Vorsteuerabzug geltend machen kannst. Es kann sinnvoll sein, sich vor der Entscheidung zum Wechsel zum Kleinunternehmerstatus von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
KASSENBUCH für Kleinunternehmer: Einnahmen und Ausgaben Buch einfach eintragen simple für Kleinunternehmer, Vereine, Haushalt Und Selbständige,Kassenbuch Für Kleinunternehmer: Einnahmen Und Ausgaben Buch Einfach Eintragen Simple Für Kleinunternehmer, Vereine, Haushalt Und Selbständige, Gebundene Ausgabe Von Sarah Ludwig, Bookmundo, 978-94-037-2713-4, Seitenanzahl: 15618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paungger, Johanna: Vom richtigen ZeitpunktVom richtigen Zeitpunkt , Die Anwendung des Mondkalenders im täglichen Leben - Die Jubiläumsausgabe - aktualisiert und erweitert , Sport-Dichtungen & Ringe > Chiptuning & Motortuning , Erscheinungsjahr: 20160919, Produktform: Leinen, Autoren: Paungger, Johanna~Poppe, Thomas, Seitenzahl/Blattzahl: 275, Fachschema: Astrologie~Mond (spirituell, astrologisch)~Feiertag~Jahreszeit~Medizin / Ratgeber (allgemein)~Umweltverträglichkeit~Versorgung - Selbstversorgung~Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin~Gartenpflanze~Pflanze / Garten~Biogarten~Biologie / Biogarten~Garten / Biogarten~Nachhaltigkeit~Sustainable Development~Botanik / Pflanze~Pflanze, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch~Selbstversorgung und grünes Leben~Traditionelle Medizin und pflanzliche Heilmittel~Ratgeber Garten: Pflanzen und Pflege~Ökologisches Gärtnern, organischer Anbau~Schreibwaren (bedruckt), Interesse Alter: Feier- und Festtage~Jahreszeiten, Warengruppe: HC/Ratgeber/Sonstiges, Fachkategorie: Astrologie, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Irisiana, Verlag: Irisiana, Verlag: Irisiana, Verlag: Irisiana, Länge: 216, Breite: 166, Höhe: 32, Gewicht: 483, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 127476720,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
-
Wann bin ich Kleinunternehmer?
Du bist Kleinunternehmer, wenn dein Jahresumsatz unterhalb der gesetzlich festgelegten Grenze liegt. In Deutschland beträgt diese Grenze aktuell 22.000 Euro pro Jahr. Als Kleinunternehmer bist du von der Umsatzsteuer befreit und musst somit keine Umsatzsteuer auf deinen Rechnungen ausweisen. Es ist wichtig, dass du die Voraussetzungen für die Kleinunternehmerregelung erfüllst und dies auch in deiner Rechnungsstellung korrekt angibst. Wenn dein Umsatz die Grenze überschreitet, musst du die Umsatzsteuer berechnen und abführen. **
-
Wann wird Kleinunternehmer umsatzsteuerpflichtig?
Kleinunternehmer werden umsatzsteuerpflichtig, wenn ihr jährlicher Umsatz 22.000 Euro übersteigt. In diesem Fall müssen sie Umsatzsteuer auf ihre Leistungen erheben und an das Finanzamt abführen. Es gibt jedoch auch die Möglichkeit, freiwillig auf die Kleinunternehmerregelung zu verzichten und sich für die Regelbesteuerung zu entscheiden. In manchen Fällen kann es auch vorteilhaft sein, freiwillig umsatzsteuerpflichtig zu werden, um sich die Vorsteuerabzugsberechtigung zu sichern. Es ist ratsam, sich vorher gut über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann ist man Umsatzsteuerlicher Kleinunternehmer?
Man ist umsatzsteuerlicher Kleinunternehmer, wenn man im vorangegangenen Kalenderjahr einen Gesamtumsatz von höchstens 22.000 Euro erzielt hat und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften wird. Als Kleinunternehmer ist man von der Umsatzsteuer befreit und muss somit keine Umsatzsteuer auf Rechnungen ausweisen. Es besteht jedoch auch die Möglichkeit, freiwillig auf die Kleinunternehmerregelung zu verzichten und Umsatzsteuer zu berechnen. In diesem Fall gelten die regulären umsatzsteuerlichen Vorschriften. Es ist wichtig, die Umsatzgrenzen regelmäßig zu überprüfen, um sicherzustellen, dass man weiterhin als Kleinunternehmer gilt. **
Ähnliche Suchbegriffe für Kleinunternehmer
-
Sigel Formularbuch »Quittungen für Kleinunternehmer SD120« gelb, 14.8x10.5 cmFormularbuch »Quittungen für Kleinunternehmer SD120«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 60 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: fortlaufend numeriert, Breite: 148 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Ja, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,94 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 BlAvery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 Bl. Zur Verwendung speziell durch Kleinunternehmer gemäß §19 des Umsatzsteuergesetzes (UStG) geeignet, da Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen.10,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
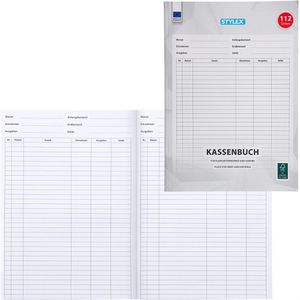
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt4,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann muss Kleinunternehmer Umsatzsteuererklärung abgeben?
Kleinunternehmer müssen grundsätzlich keine Umsatzsteuererklärung abgeben, solange sie die Voraussetzungen für die Kleinunternehmerregelung gemäß § 19 UStG erfüllen. Dazu gehört unter anderem, dass der Umsatz im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Wenn diese Voraussetzungen erfüllt sind, ist der Kleinunternehmer von der Umsatzsteuer befreit und muss keine Umsatzsteuererklärung abgeben. Es ist jedoch wichtig, dass der Kleinunternehmer regelmäßig prüft, ob er weiterhin die Voraussetzungen für die Kleinunternehmerregelung erfüllt, da andernfalls Umsatzsteuer abgeführt werden muss. **
-
Bis wann muss Kleinunternehmer Umsatzsteuererklärung abgeben?
Kleinunternehmer müssen ihre Umsatzsteuererklärung bis spätestens zum 31. Mai des Folgejahres abgeben. Dabei handelt es sich um die Frist für die Abgabe der Umsatzsteuererklärung für das vorangegangene Kalenderjahr. Es ist wichtig, diese Frist einzuhalten, da bei verspäteter Abgabe möglicherweise Sanktionen oder Bußgelder drohen. Kleinunternehmer sollten daher rechtzeitig alle erforderlichen Unterlagen sammeln und ihre Umsatzsteuererklärung fristgerecht einreichen, um Probleme zu vermeiden. **
-
Bis wann ist man ein Kleinunternehmer?
Man ist als Kleinunternehmer solange eingestuft, wie man die gesetzlich festgelegte Umsatzgrenze nicht überschreitet. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Sobald der Umsatz diese Grenze übersteigt, ist man kein Kleinunternehmer mehr. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, um rechtzeitig auf Änderungen reagieren zu können. Kleinunternehmer können von der Umsatzsteuer befreit sein, was ihnen administrative Vorteile bringen kann. **
-
Wann kann ich zum Kleinunternehmer wechseln?
Du kannst zum Kleinunternehmer wechseln, wenn du die Voraussetzungen erfüllst, die in § 19 des Umsatzsteuergesetzes festgelegt sind. Dazu gehört unter anderem, dass dein Jahresumsatz im Vorjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Es ist wichtig, dass du diese Grenzen im Blick behältst und rechtzeitig den Wechsel zum Kleinunternehmerstatus beantragst. Beachte jedoch, dass du als Kleinunternehmer keine Umsatzsteuer ausweisen darfst und somit auch keinen Vorsteuerabzug geltend machen kannst. Es kann sinnvoll sein, sich vor der Entscheidung zum Wechsel zum Kleinunternehmerstatus von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.