Domain ab-wann.de kaufen?
Wir ziehen mit dem Projekt
ab-wann.de um.
Sind Sie am Kauf der Domain
ab-wann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ab-wann.de kaufen?
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Wann werden sonstige Verbindlichkeiten gebucht?
Sonstige Verbindlichkeiten werden in der Buchhaltung gebucht, wenn ein Unternehmen Verpflichtungen gegenüber Dritten eingeht, die nicht in Form von Darlehen oder Lieferantenverbindlichkeiten stehen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Mietverträge oder Rechnungen für Dienstleistungen sein. Die Buchung erfolgt in der Regel zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn die Leistung erbracht wurde oder die Verpflichtung eingegangen wurde. Diese Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **


Ähnliche Suchbegriffe für Memorix-Notfallmedizin-Sonstige-von
Top-Angebote
Produkte zum Begriff Memorix-Notfallmedizin-Sonstige-von:
-
Memorix NotfallmedizinMemorix Notfallmedizin , Ob im Rettungseinsatz oder in der Klinik - Memorix Notfallmedizin liefert in jeder Situation die richtige Antwort. Von Advanced Life Support bis Zyanose, von Basistechniken für den Anfänger bis hin zu Spezialfällen: Das handliche und robuste Notfallkompendium bringt eine Fülle an Praxiswissen auf den Punkt. Schnell zur gewünschten Information gelangen, darauf kommt es an. Und genau dafür ist Memorix Notfallmedizin gemacht. - Konkrete Handlungsanweisungen und Entscheidungshilfen für den Ernstfall. - Spezielle Notfallsituationen bei Schwangeren, Säuglingen und Kindern. - Notfallmedikamente mit exakten Dosierungen. - Nach den ERC-Reanimationsleitlinien 2015. Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen auch digital im Wissensportal eRef und in der eRef App zur Verfügung. Zugangscode im Buch. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10., aktualisierte Auflage, Erscheinungsjahr: 20170426, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Titel der Reihe: MEMORIX AINS##, Redaktion: Müller, Sönke, Auflage: 17010, Auflage/Ausgabe: 10., aktualisierte Auflage, Seitenzahl/Blattzahl: 704, Abbildungen: 667 Abbildungen, Keyword: EKG-Diagnostik; Ersteinschätzung; Notarzt; Notarztkoffer; Notfallkoffer; Notfallmedikamente; Notfallmedizin; Notfallversorgung; Reanimation; Reanimationsrichtlinien; Retten; Rettungsassitent; Rettungsdienst; Rettungsleitstelle; Schockraum; Triage; Zentrale Notaufnahme, Fachschema: Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Medizin / Allgemeines, Einführung, Lexikon~Innere Medizin~Medizin / Innere Medizin~Anästhesiologie~Rettungsdienst, Fachkategorie: Medizin, allgemein~Klinische und Innere Medizin~Anästhesiologie~Erste Hilfe, Rettungsdienst, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, Sender’s product category: BUNDLE, Länge: 155, Breite: 106, Höhe: 35, Gewicht: 448, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Memorix Zahnmedizin, Fachbücher von Thomas WeberWelche Okklusionskonzepte gibt es? Wie plane ich ein Implantat? Was tun bei anaphylaktischem Schock? Endokarditisprophylaxe, wie ging das noch? Zahnbehandlung in der Schwangerschaft? Milchzahnendodontie? Veneers? Im Memorix Zahnmedizin findest du Antworten auf all deine Fragen rund um die Zahnmedizin. Es vermittelt Fakten, gibt praktische Tipps für den zahnmedizinischen Alltag sowie für Notfallsituationen und ist deshalb ein Muss für jede angehende Zahnärztin oder jeden angehenden Zahnarzt. Kompakter und schneller geht’s nicht. Jetzt wieder auf dem aktuellen Stand: im neuen Format und jetzt endlich auch in Farbe! Jederzeit zugreifen: Der Inhalt des Buches steht dir ohne weitere Kosten digital in der Lernplattform zur Verfügung (Zugangscode im Buch). Mit der kostenlosen App hast du zahlreiche Inhalte auch offline immer griffbereit.100,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
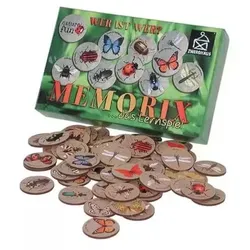
Werkhaus Nature Fun Memorix LernspielWer Insekten, Schmetterlingen und die Krabbelwelt spielend kennenlernen möchte, findet mit diesem Gedächtnisspiel ein günstiges Spiel aus 56 stabilen Legekarten zu 28 Bildpaaren. Mit den schönsten Insekten, Faltern und bunten Käfern mit ihren jeweiligen Namen versehen kommt alles im praktischen Leinensack. Ein langlebiges Spiel zum Verschenken und weiter geben. Größe: 5x21x15 cm14,90 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter


-
Wann bucht man sonstige Verbindlichkeiten?
Sonstige Verbindlichkeiten werden in der Regel dann gebucht, wenn das Unternehmen Verpflichtungen eingegangen ist, die nicht unter die Kategorien Lieferantenverbindlichkeiten oder Darlehen fallen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Verpflichtungen aus Mietverträgen oder drohende Verluste aus schwebenden Geschäften sein. Die Buchung erfolgt zum Zeitpunkt des Entstehens der Verpflichtung, also wenn das Unternehmen die Leistung erhalten hat oder sich vertraglich dazu verpflichtet hat. Die sonstigen Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
-
Wann buche ich sonstige Verbindlichkeiten?
Sonstige Verbindlichkeiten werden in der Regel dann gebucht, wenn ein Unternehmen Verpflichtungen eingegangen ist, die nicht unter die Kategorien Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen fallen. Dies können beispielsweise Verpflichtungen aus Mietverträgen, Leasingverträgen oder Garantien sein. Die Buchung erfolgt zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn das Unternehmen sich vertraglich dazu verpflichtet hat, eine bestimmte Leistung zu erbringen oder eine Zahlung zu leisten. Die Buchung erfolgt in der Regel auf der Passivseite der Bilanz unter den langfristigen oder kurzfristigen Verbindlichkeiten, je nach Fälligkeitsdatum. Es ist wichtig, dass Unternehmen ihre sonstigen Verbindlichkeiten regelmäßig überwachen und aktualisieren, um eine korrekte Darstellung ihrer finanziellen Verpflichtungen sicherzustellen. **
-
Wie lautet die Aufschlüsselung von "sonstige"?
Die Aufschlüsselung von "sonstige" bezieht sich normalerweise auf Kategorien oder Elemente, die nicht in die vorhandenen Kategorien passen oder nicht spezifisch genug sind, um einzeln aufgeführt zu werden. Es kann sich um eine Sammlung von verschiedenen Elementen handeln, die nicht in eine bestimmte Kategorie fallen, oder um eine Restkategorie, die alle nicht spezifisch aufgeführten Elemente umfasst. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
Wann ist es eine Lieferung und wann eine sonstige Leistung?
Wann ist es eine Lieferung und wann eine sonstige Leistung? In der Regel handelt es sich um eine Lieferung, wenn ein Gegenstand physisch übergeben wird, wie zum Beispiel bei einem Verkauf von Waren. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die nicht mit einer physischen Übertragung verbunden sind, wie zum Beispiel Beratungsleistungen oder Softwareentwicklung. Es ist wichtig zu beachten, dass die Unterscheidung zwischen Lieferung und sonstiger Leistung für die Umsatzsteuer relevant ist, da unterschiedliche Steuersätze und Regelungen gelten können. Es ist ratsam, sich mit den genauen Kriterien und Regelungen vertraut zu machen, um sicherzustellen, dass die richtige steuerliche Behandlung erfolgt. **
Was sind sonstige Betriebssteuern?
Was sind sonstige Betriebssteuern? Sonstige Betriebssteuern sind Steuern, die von Unternehmen auf ihre Geschäftstätigkeit erhoben werden, aber nicht zu den gängigen Unternehmenssteuern wie Einkommensteuer oder Umsatzsteuer gehören. Dazu können beispielsweise Gewerbesteuern, Grundsteuern oder Vergnügungssteuern zählen. Diese Steuern variieren je nach Standort und Art des Unternehmens und können einen erheblichen Einfluss auf die Finanzen eines Unternehmens haben. Es ist wichtig, dass Unternehmen diese Steuern verstehen und in ihre Finanzplanung einbeziehen. **
Top-Angebote
Produkte zum Begriff Memorix-Notfallmedizin-Sonstige-von:
-
Memorix Notfallmedizin, Fachbücher von Sönke MüllerOb im Rettungseinsatz oder in der Klinik - Memorix Notfallmedizin liefert in jeder Situation die richtige Antwort. Von Advanced Life Support bis Zyanose, von Basistechniken für den Anfänger bis hin zu Spezialfällen: Das handliche und robuste Notfallkompendium bringt eine Fülle an Praxiswissen auf den Punkt. Schnell zur gewünschten Information gelangen, darauf kommt es an. Und genau dafür ist Memorix Notfallmedizin gemacht. Konkrete Handlungsanweisungen und Entscheidungshilfen für den Ernstfall. Spezielle Notfallsituationen bei Schwangeren, Säuglingen und Kindern. Notfallmedikamente mit exakten Dosierungen. Nach den ERC-Reanimationsleitlinien 2015. Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen auch digital im Wissensportal eRef und in der eRef App zur Verfügung. Zugangscode im Buch.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Memorix NotfallmedizinMemorix Notfallmedizin , Ob im Rettungseinsatz oder in der Klinik - Memorix Notfallmedizin liefert in jeder Situation die richtige Antwort. Von Advanced Life Support bis Zyanose, von Basistechniken für den Anfänger bis hin zu Spezialfällen: Das handliche und robuste Notfallkompendium bringt eine Fülle an Praxiswissen auf den Punkt. Schnell zur gewünschten Information gelangen, darauf kommt es an. Und genau dafür ist Memorix Notfallmedizin gemacht. - Konkrete Handlungsanweisungen und Entscheidungshilfen für den Ernstfall. - Spezielle Notfallsituationen bei Schwangeren, Säuglingen und Kindern. - Notfallmedikamente mit exakten Dosierungen. - Nach den ERC-Reanimationsleitlinien 2015. Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen auch digital im Wissensportal eRef und in der eRef App zur Verfügung. Zugangscode im Buch. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10., aktualisierte Auflage, Erscheinungsjahr: 20170426, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Titel der Reihe: MEMORIX AINS##, Redaktion: Müller, Sönke, Auflage: 17010, Auflage/Ausgabe: 10., aktualisierte Auflage, Seitenzahl/Blattzahl: 704, Abbildungen: 667 Abbildungen, Keyword: EKG-Diagnostik; Ersteinschätzung; Notarzt; Notarztkoffer; Notfallkoffer; Notfallmedikamente; Notfallmedizin; Notfallversorgung; Reanimation; Reanimationsrichtlinien; Retten; Rettungsassitent; Rettungsdienst; Rettungsleitstelle; Schockraum; Triage; Zentrale Notaufnahme, Fachschema: Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Medizin / Allgemeines, Einführung, Lexikon~Innere Medizin~Medizin / Innere Medizin~Anästhesiologie~Rettungsdienst, Fachkategorie: Medizin, allgemein~Klinische und Innere Medizin~Anästhesiologie~Erste Hilfe, Rettungsdienst, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, Sender’s product category: BUNDLE, Länge: 155, Breite: 106, Höhe: 35, Gewicht: 448, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Wann werden sonstige Verbindlichkeiten gebucht?
Sonstige Verbindlichkeiten werden in der Buchhaltung gebucht, wenn ein Unternehmen Verpflichtungen gegenüber Dritten eingeht, die nicht in Form von Darlehen oder Lieferantenverbindlichkeiten stehen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Mietverträge oder Rechnungen für Dienstleistungen sein. Die Buchung erfolgt in der Regel zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn die Leistung erbracht wurde oder die Verpflichtung eingegangen wurde. Diese Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
-
Wann bucht man sonstige Verbindlichkeiten?
Sonstige Verbindlichkeiten werden in der Regel dann gebucht, wenn das Unternehmen Verpflichtungen eingegangen ist, die nicht unter die Kategorien Lieferantenverbindlichkeiten oder Darlehen fallen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Verpflichtungen aus Mietverträgen oder drohende Verluste aus schwebenden Geschäften sein. Die Buchung erfolgt zum Zeitpunkt des Entstehens der Verpflichtung, also wenn das Unternehmen die Leistung erhalten hat oder sich vertraglich dazu verpflichtet hat. Die sonstigen Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
-
Wann buche ich sonstige Verbindlichkeiten?
Sonstige Verbindlichkeiten werden in der Regel dann gebucht, wenn ein Unternehmen Verpflichtungen eingegangen ist, die nicht unter die Kategorien Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen fallen. Dies können beispielsweise Verpflichtungen aus Mietverträgen, Leasingverträgen oder Garantien sein. Die Buchung erfolgt zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn das Unternehmen sich vertraglich dazu verpflichtet hat, eine bestimmte Leistung zu erbringen oder eine Zahlung zu leisten. Die Buchung erfolgt in der Regel auf der Passivseite der Bilanz unter den langfristigen oder kurzfristigen Verbindlichkeiten, je nach Fälligkeitsdatum. Es ist wichtig, dass Unternehmen ihre sonstigen Verbindlichkeiten regelmäßig überwachen und aktualisieren, um eine korrekte Darstellung ihrer finanziellen Verpflichtungen sicherzustellen. **
Ähnliche Suchbegriffe für Memorix-Notfallmedizin-Sonstige-von
-
Memorix Zahnmedizin, Fachbücher von Thomas WeberWelche Okklusionskonzepte gibt es? Wie plane ich ein Implantat? Was tun bei anaphylaktischem Schock? Endokarditisprophylaxe, wie ging das noch? Zahnbehandlung in der Schwangerschaft? Milchzahnendodontie? Veneers? Im Memorix Zahnmedizin findest du Antworten auf all deine Fragen rund um die Zahnmedizin. Es vermittelt Fakten, gibt praktische Tipps für den zahnmedizinischen Alltag sowie für Notfallsituationen und ist deshalb ein Muss für jede angehende Zahnärztin oder jeden angehenden Zahnarzt. Kompakter und schneller geht’s nicht. Jetzt wieder auf dem aktuellen Stand: im neuen Format und jetzt endlich auch in Farbe! Jederzeit zugreifen: Der Inhalt des Buches steht dir ohne weitere Kosten digital in der Lernplattform zur Verfügung (Zugangscode im Buch). Mit der kostenlosen App hast du zahlreiche Inhalte auch offline immer griffbereit.100,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werkhaus Nature Fun Memorix LernspielWer Insekten, Schmetterlingen und die Krabbelwelt spielend kennenlernen möchte, findet mit diesem Gedächtnisspiel ein günstiges Spiel aus 56 stabilen Legekarten zu 28 Bildpaaren. Mit den schönsten Insekten, Faltern und bunten Käfern mit ihren jeweiligen Namen versehen kommt alles im praktischen Leinensack. Ein langlebiges Spiel zum Verschenken und weiter geben. Größe: 5x21x15 cm14,90 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Fallbeispiele Notfallmedizin, Fachbücher von Volker WenzelIn diesem Werk schildern langjährig erfahrene Notärzte spannend und lehrreich zugleich oft dramatisch verlaufene und menschlich berührende Notfalleinsätze, mit denen sie im Laufe ihres Berufslebens konfrontiert worden sind. Jeder Fall wird diskutiert und schliesst mit einem Fazit für die Praxis. Notärzte und Rettungsdienstmitarbeiter erhalten so wertvolle Tipps für eigene zukünftige Notfalleinsätze. Die 2. Auflage erscheint um acht spannende Fallbeispiele erweitert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Aufschlüsselung von "sonstige"?
Die Aufschlüsselung von "sonstige" bezieht sich normalerweise auf Kategorien oder Elemente, die nicht in die vorhandenen Kategorien passen oder nicht spezifisch genug sind, um einzeln aufgeführt zu werden. Es kann sich um eine Sammlung von verschiedenen Elementen handeln, die nicht in eine bestimmte Kategorie fallen, oder um eine Restkategorie, die alle nicht spezifisch aufgeführten Elemente umfasst. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
-
Wann ist es eine Lieferung und wann eine sonstige Leistung?
Wann ist es eine Lieferung und wann eine sonstige Leistung? In der Regel handelt es sich um eine Lieferung, wenn ein Gegenstand physisch übergeben wird, wie zum Beispiel bei einem Verkauf von Waren. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die nicht mit einer physischen Übertragung verbunden sind, wie zum Beispiel Beratungsleistungen oder Softwareentwicklung. Es ist wichtig zu beachten, dass die Unterscheidung zwischen Lieferung und sonstiger Leistung für die Umsatzsteuer relevant ist, da unterschiedliche Steuersätze und Regelungen gelten können. Es ist ratsam, sich mit den genauen Kriterien und Regelungen vertraut zu machen, um sicherzustellen, dass die richtige steuerliche Behandlung erfolgt. **
-
Was sind sonstige Betriebssteuern?
Was sind sonstige Betriebssteuern? Sonstige Betriebssteuern sind Steuern, die von Unternehmen auf ihre Geschäftstätigkeit erhoben werden, aber nicht zu den gängigen Unternehmenssteuern wie Einkommensteuer oder Umsatzsteuer gehören. Dazu können beispielsweise Gewerbesteuern, Grundsteuern oder Vergnügungssteuern zählen. Diese Steuern variieren je nach Standort und Art des Unternehmens und können einen erheblichen Einfluss auf die Finanzen eines Unternehmens haben. Es ist wichtig, dass Unternehmen diese Steuern verstehen und in ihre Finanzplanung einbeziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.